Domain tabellenbücher.de kaufen?
Wir ziehen mit dem Projekt
tabellenbücher.de um.
Sind Sie am Kauf der Domain
tabellenbücher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tabellenbücher.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
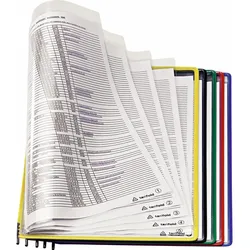
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen79,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tarifold Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen88,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Webinarvideo: Excel-Workshop 3/7 - Diagramme in Excel erstellenEine Aufzeichnung des Webinars "Excel 3 - Diagramme erstellen und richtig einsetzen" mit Thomas Dettweiler. Teil 3/7 - Diagramme in Excel erstellen: In diesem Webinar geht es um die Diagrammbearbeitung. Neben den verschiedenen Diagrammtypen zeigen wir Ihnen, wie schnell und einfach Sie die Darstellung auf Ihre eigenen Wunschfarben abändern und das Layout des Diagramms verändern. Als Grundlage wurde Excel 2010 verwendet. Die Beispiele funktionieren ab Version 2007, auch wenn die Optionsleisten ab Version 2013 wieder anders aussehen. Weitere Inhalte Erstellen eines eigenen Diagrammlayout/-Designs Diagramm mit zwei Skalen bzw. unterschiedlichen Formaten Weitere Formatierungsmöglichkeiten Inklusive dem fertigen Excel-Beispiel-Sheet!19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Excel 2024 | Windows | Dauerlizenz | Professionelle TabellenkalkulationMicrosoft Excel 2024 – Professionelle Tabellenkalkulation für Analyse, Planung & Business-Prozesse Leistungsstarke Lösung für professionelle Tabellenkalkulation, Datenanalyse und moderne Office-Workflows – ideal für Unternehmen, Homeoffice und produktive Arbeitsumgebungen. Digitale Lieferung per E-Mail Dauerlizenz ohne Abonnement Ideal für Unternehmen & Homeoffice Kauf auf Rechnung für Unternehmen möglich Tabellen professionell erstellen Optimiert für moderne Office-Workflows Daten analysieren & visualisieren Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Microsoft-Lösungen für moderne Arbeitsumgebungen." Professionelle Tabellenkalkulation & Datenanalyse Microsoft Excel 2024 unterstützt moderne Analyse-, Kalkulations- und Office-Prozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Selbstständige, Bildungseinrichtungen und Homeoffice-Anwender mit Fokus auf professionelle Tabellenkalkulation, strukturierte Datenauswertung und effiziente Business-Workflows. Ihr konkreter Nutzen Tabellen professionell erstellen und verwalten Optimiert für moderne Office-Workflows Ideal für Unternehmen und Homeoffice Daten analysieren und visualisieren Effiziente Verwaltung geschäftlicher Informationen Professionelle Microsoft Office-Lösung Microsoft Excel Funktionen im Überblick Professionelle Tabellenkalkulation Diagramme, Formeln und Pivot-Auswertungen Optimiert für moderne Analyse- und Businessprozesse Kompatibel mit aktuellen Microsoft-Dateiformaten Ideal für Kalkulationen, Reports und Datenverwaltung Leistungsstarke Werkzeuge für produktive Arbeitsumgebungen Microsoft Office Lösungen im Vergleich Funktion Excel 2024 Office 2024 Professional Plus Tabellenkalkulation ✔ Professionell ✔ Enthalten Word & PowerPoint Nicht enthalten ✔ Enthalten Outlook Nicht enthalten ✔ Enthalten Zielgruppe ✔ Fokus auf Analyse & Tabellen ✔ Vollständige Office-Umgebung Empfehlung ✔ Analyse & Kalkulation ✔ Unternehmen & Teams Professionelle Analyse- & Office-Prozesse Microsoft Excel 2024 unterstützt moderne Analyse-, Kalkulations- und Verwaltungsprozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung ermöglicht strukturierte Datenanalyse, professionelle Tabellenkalkulation und effiziente Unterstützung moderner Business-Prozesse. Ideal für Unternehmen, Homeoffice, Bildungseinrichtungen und professionelle Anwender mit Fokus auf moderne Datenanalyse und produktive Arbeitsprozesse. Professionelle Tabellenkalkulation & Datenanalyse Optimiert für Office-Workflows, Analysen und moderne Business-Prozesse. Jetzt digital bereitstellen und professionelle Datenanalysen effizient umsetzen.46,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen79,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Tarifold Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen88,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wacky Wonders - Snør Tabellen 2-5 (DK/SE)Lernspiel Wacky Wonders - Lace the Tables 2-5 (DK/SE) kombiniert Fädeln, Zählen und Multiplikationsübungen für die Reihen 2-5 in einem spielerischen Mitmach-Format. Dieses Fädel- und Lernspiel lädt Kinder ein, Zahlen auf praktische und ansprechende Weise zu entdecken, sodass sich Lernen eher wie ein lustiges Puzzle als wie Hausaufgaben anfühlt. Fokussiert auf die Einmaleinsreihen 2-5 Kombiniert Binden, Zählen und Zahlenentdeckung Spielerisches Lernspiel für praktisches Üben DK/SE-Version Eine kinderfreundliche Möglichkeit, durch aktives Spielen Sicherheit beim frühen Multiplizieren aufzubauen.13,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Breidert, Hans-Joachim: Formeln, Tabellen und Diagramme für die KälteanlagentechnikFormeln, Tabellen und Diagramme für die Kälteanlagentechnik , Die zur Projektierung von Kälteanlagen benötigten physikalischen Grundlagen sind in dieser Formelsammlung übersichtlich zusammengestellt. Die Tabellen, Diagramme und Formeln zur Berechnung des Kältebedarfs sowie zur Auslegung der Komponenten von Kälteanlagen sind thematisch geordnet und beinhalten Stoffdaten und Kennzahlen. Eine ausführliche Übersicht wichtiger Symbole hilft bei der normgerechten Zeichnung von Anlagen. Im elektrotechnischen Teil werden aufbauend auf den Grundlagen praxisrelevante Kennzeichnungen, Kabelverlegungen, Netzsysteme und Schutzmaßnahmen erläutert. Diese Formelsammlung ist die ideale Ergänzung zu den gebräuchlichen Lehr- und Fachbüchern, weil sie den schnellen Zugriff auf die praxisrelevanten Daten aus dem Themengebiet ermöglicht. Die 7. Auflage wurde auf den Stand der Technik aktualisiert. , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 7., aktualisierte und überarbeitete Auflage, Erscheinungsjahr: 202306, Produktform: Kartoniert, Autoren: Breidert, Hans-Joachim~Hoffmann, Michael, Auflage: 23007, Auflage/Ausgabe: 7., aktualisierte und überarbeitete Auflage, Seitenzahl/Blattzahl: 288, Keyword: Elektrotechnik; Formelsammlung; Kreisprozess; Kälteanlage; Kältebedarf; Kältetechnik; Projektierung; Schutzmaßnahmen; Steuerungstechnik; Wärmerückgewinnung, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Energietechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Ingenieurwissenschaft - Ingenieurwissenschaftler~Kältetechnik~Kühlen~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Materialwissenschaft~Mechanik / Thermomechanik~Technik~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Maschinenbau, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Baugewerbe und Schwerindustrie~Ingenieurswesen, Maschinenbau allgemein~Maschinenbau~Technisches Handwerk~Wärmeübertragungsvorgänge~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Schule und Lernen: Technik, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial~für das Studium zu Hause, Privatunterricht~für weiterführende Schulen (Deutschland), Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Technische Thermodynamik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG GMBH, Länge: 241, Breite: 174, Höhe: 15, Gewicht: 534, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 5694175, Vorgänger EAN: 9783800740963 9783800732869, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.